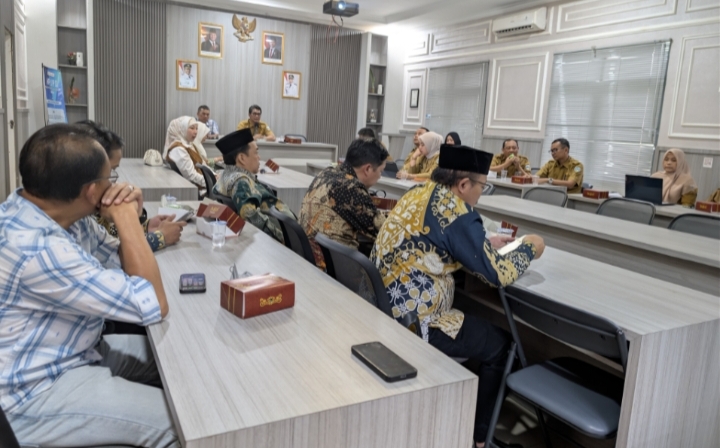

Berita-24today.co.id || GARUT — Inovasi digital dalam pengelolaan pajak daerah yang dikembangkan Badan Pendapatan Daerah (Bapenda) Kabupaten Garut menarik perhatian Komisi II DPRD Kabupaten Bandung Barat. Melalui kunjungan kerja, rombongan Komisi II menggali berbagai strategi yang diterapkan Bapenda Garut untuk memperkuat pengawasan transaksi, meningkatkan kepatuhan wajib pajak, sekaligus mengoptimalkan Pendapatan Asli Daerah (PAD).
Sejumlah inovasi menjadi bahan pembahasan, di antaranya Sapada, UAS, hingga sistem split payment. Inovasi tersebut dinilai relevan untuk menjadi bahan kajian dalam pengembangan sistem pengelolaan pajak di Kabupaten Bandung Barat.

Kunjungan kerja tersebut tidak sekadar menjadi forum pertukaran informasi, tetapi juga membuka ruang bagi kedua daerah untuk membandingkan pengalaman dalam menghadapi tantangan optimalisasi penerimaan pajak daerah.
Kepala Bapenda Kabupaten Garut, Ridzky Rizuhdin, S.H., M.Ak., menyambut positif kunjungan tersebut. Menurutnya, setiap daerah memiliki karakteristik dan tantangan yang berbeda sehingga inovasi yang telah berjalan di Garut tidak serta-merta harus diterapkan dengan pola yang sama, melainkan dapat disesuaikan dengan kebutuhan daerah masing-masing.
“Intinya kita berbagi pengalaman. Apa yang sudah kita lakukan di Garut bisa menjadi referensi, kemudian disesuaikan dengan kondisi dan kebutuhan daerah lain,” ujar Ridzky.
Split Payment, Pajak Dipisahkan Saat Transaksi
Salah satu inovasi yang mendapat perhatian khusus adalah split payment, yakni mekanisme yang memungkinkan komponen pajak dari sebuah transaksi dipisahkan dan langsung masuk ke kas daerah ketika konsumen melakukan pembayaran.
Menurut Ridzky, mekanisme tersebut menjadi salah satu upaya untuk mengurangi potensi pengendapan dana pajak pada pelaku usaha sekaligus memperkuat transparansi transaksi.
“Di beberapa titik, ini modelnya bukan lagi menggunakan tapping box, bukan lagi menggunakan tax surveillance system. Jadi betul-betul ketika pembayaran dari konsumen, split langsung, 10 persen masuk kas daerah, jadi tidak ada lagi pengendapan dana di para pengusaha,” jelasnya.
Namun, Ridzky menegaskan penerapan sistem tersebut masih dalam tahap uji coba. Evaluasi diperlukan untuk memastikan sistem dapat berjalan secara optimal, termasuk dari sisi jaringan, perangkat, maupun kemampuan pengguna dalam mengoperasikan sistem.
“Baru hari ini. Kita lihat nanti selama seminggu atau dua minggu, apakah ada trouble atau tidak, misalnya kendala jaringan. Karena otomatis kalau jaringannya tidak stabil, secara teknis pasti terganggu,” katanya.
Selain persoalan jaringan, Bapenda Garut juga akan melihat sejauh mana wajib pajak mampu mengoperasikan sistem tersebut secara tepat.
“Yang kedua, kita akan melihat apakah dalam proses penginputan ataupun pengoperasian sistem ini mereka juga masih perlu pembelajaran. Itu yang kita lihat. Tapi intinya, kalau bisa dipraktikkan secara menyeluruh, wah, hebat,” ungkap Ridzky.
Digitalisasi Pajak Bukan Sekadar Persoalan Teknologi
Ridzky menilai digitalisasi perpajakan daerah tidak cukup hanya dengan menyediakan sistem teknologi. Faktor kesiapan dan kepatuhan wajib pajak menjadi bagian penting dalam keberhasilan penerapannya.
Sistem yang terintegrasi memungkinkan data transaksi tercatat dan dapat dipantau secara lebih cepat. Kondisi tersebut diharapkan dapat memperkuat transparansi serta memberikan pemerintah daerah basis data yang lebih akurat dalam melakukan pengawasan penerimaan pajak.
Namun, pada saat yang sama, penerapan sistem digital juga menghadirkan tantangan karena aktivitas transaksi menjadi lebih mudah terpantau.
“Yang paling berat itu bagaimana meyakinkan wajib pajak mau menggunakan ini. Karena di mana-mana orang selalu ingin tidak kelihatan. Ini kan bakal kelihatan, real time,” ujarnya.
Karena itu, menurut Ridzky, penerapan inovasi digital perlu didukung regulasi yang jelas dan memiliki kepastian dalam pelaksanaannya.
“Untuk memastikan sistem ini berjalan, memang pertama kita harus punya regulasi. Regulasi yang mewajibkan seluruh pengusaha yang bergerak di bidang hotel, restoran, kafe menggunakan ini,” tegasnya.
Dorong Transparansi dan Optimalisasi PAD
Penerapan sistem terintegrasi diharapkan mampu mempercepat proses pencatatan transaksi sekaligus memperkuat pengawasan terhadap kewajiban pajak daerah.
Dengan data transaksi yang lebih cepat dan transparan, pemerintah daerah memiliki peluang untuk meningkatkan akurasi pemungutan dan pengawasan pajak. Pada akhirnya, optimalisasi penerimaan tersebut diharapkan berdampak terhadap peningkatan PAD.
Meski demikian, keberhasilan inovasi tetap membutuhkan kombinasi antara teknologi, regulasi, edukasi wajib pajak, kesiapan sumber daya manusia, serta dukungan infrastruktur jaringan.
Bapenda Garut sendiri masih melakukan evaluasi terhadap implementasi split payment sebelum penerapannya dikembangkan secara lebih luas.
Bandung Barat Tertarik Pelajari Inovasi Garut
Ketertarikan Komisi II DPRD Kabupaten Bandung Barat terhadap inovasi Bapenda Garut menunjukkan adanya kebutuhan antardaerah untuk saling bertukar pengalaman dalam menghadapi tantangan pengelolaan pendapatan daerah.
Sapada, UAS dan split payment menjadi bagian dari inovasi yang dapat dipelajari lebih lanjut oleh Kabupaten Bandung Barat dengan mempertimbangkan kondisi dan regulasi daerah setempat.
Ridzky menegaskan Bapenda Garut terbuka untuk berbagi pengalaman terkait pengembangan sistem perpajakan daerah.
Menurutnya, pertukaran pengetahuan antardaerah penting agar inovasi pelayanan publik dan pengelolaan pendapatan tidak berhenti pada satu daerah, tetapi dapat dikembangkan sesuai kebutuhan masing-masing wilayah.
“Kalau bisa dipraktikkan secara menyeluruh, wah, hebat,” pungkasnya.
Kunjungan Komisi II DPRD Kabupaten Bandung Barat tersebut menjadi momentum untuk memperkuat kolaborasi dan pertukaran pengalaman antarpemerintah daerah. Inovasi digital perpajakan yang dikembangkan Bapenda Garut diharapkan dapat menjadi salah satu referensi dalam membangun sistem penerimaan pajak yang lebih transparan, terintegrasi dan adaptif terhadap perkembangan teknologi.
Optimalisasi PAD pun tidak hanya bergantung pada besarnya potensi pajak, tetapi juga pada kemampuan pemerintah daerah membangun sistem yang mampu mencatat, mengawasi, dan mengelola penerimaan secara lebih efektif sekaligus mendorong kepatuhan wajib pajak.(Rus)